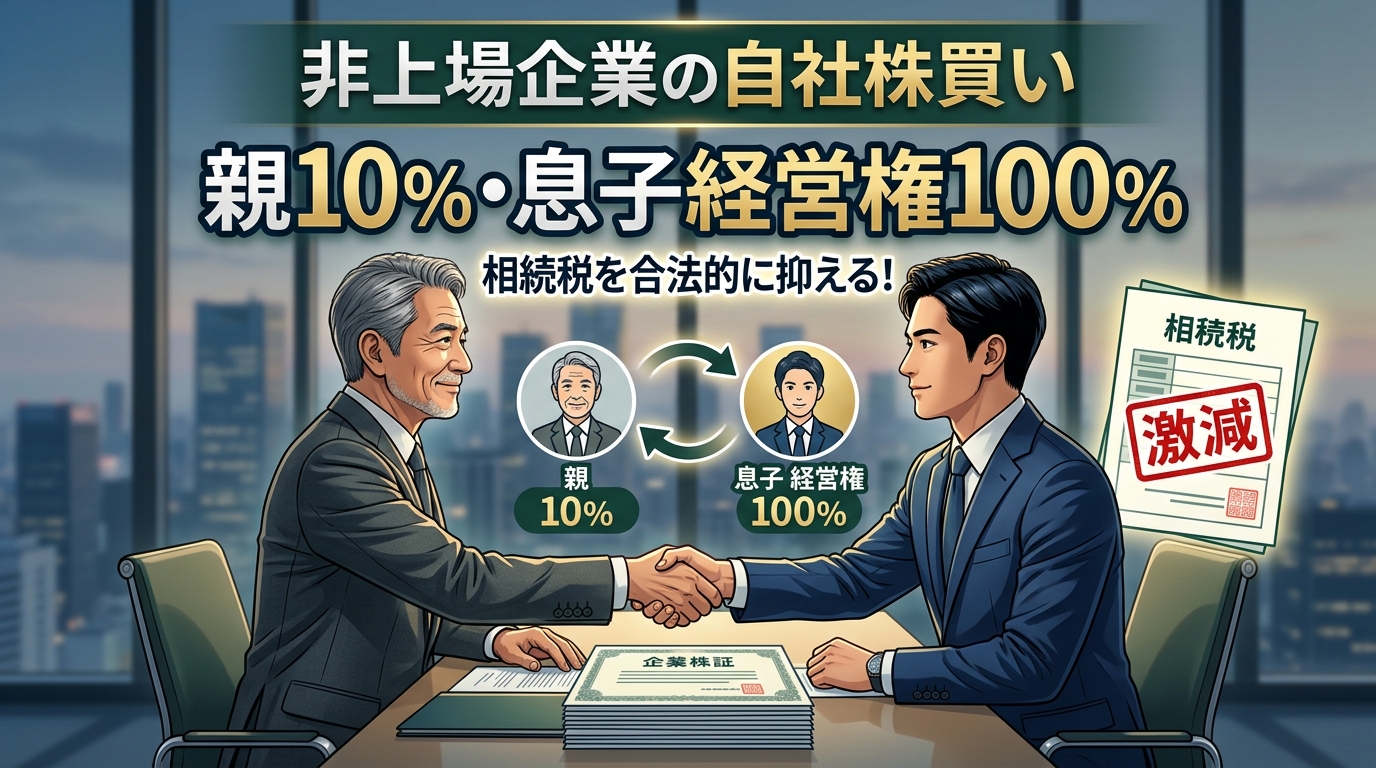
上場していないオーナー企業が保有株式数を少なくして、会社の支配&税金を節税できるか、Geminiに詐欺か聞いてみました!
非上場企業(中小企業)において、「親の所有株式割合を10%に抑え、会社が残り90%の自社株を保有、息子が社長として経営権を握る」という手法は、結論から言うと完全に合法であり、非常に強力な相続税対策になります。
本記事では、非上場企業の自社株買い(自己株式取得)の仕組みから、10%の株式保有で経営権を完全支配できる理由、節税効果、そして税務調査で否認されないための重要注意点までわかりやすく解説します。
非上場企業でも自社株買い(自己株式取得)は可能?
結論として、非上場企業であっても自社株買いは可能です。
証券市場を介して買い付ける上場企業とは異なり、非上場企業の場合は既存株主との個別合意や株主総会の決議を通じて、会社が自社の株式を買い取ります。
非上場企業が自社株買いを行う主な目的
- 株式の分散防止・集約:相続や退職に伴う株主の増加を防ぎ、経営権を現経営陣や後継者に集中させる。
- 株主の換金ニーズへの対応:市場で売却できない非上場株式を、会社が買い取って現金化する。
- 相続税の納税資金確保:株主(またはその相続人)が株式を売却し、納税資金を準備する。
株保有率10%で会社を完全支配できる法的な理由
「10%しか株式を持っていなくて会社を支配できるのか?」と疑問に思うかもしれませんが、会社法上のルールにより完全な単独支配が可能です。
会社法における「自己株式の無権化」
会社法第308条第2項により、「会社自身が保有する自社株(自己株式)には議決権がない」と定められています。
| 区分 | 株式保有割合 | 議決権の数 | 実質的な議決権割合 |
|---|---|---|---|
| 会社の保有(自己株式) | 90% | 0個 | 0% |
| 息子の保有(社長・唯一の取締役) | 10% | 全数 | 100% |
このように、全体の10%しか持っていなくても、残りの90%が自社株であれば、実質的な議決権の100%を独占できます。そのため、取締役の選任・解任、役員報酬の決定(普通決議)はもちろん、定款変更や組織変更(特別決議)も1人で決定できます。
なぜ大幅な相続税対策(節税)になるのか?
このスキームは、株主の「所有(親)」と「経営(息子)」を切り離すことで、将来発生する相続税を劇的に抑えることができます。
1. 相続財産となる自社株評価額を90%カットできる
相続税は「亡くなった人が所有していた資産の評価額」に対して課税されます。
- 親が90%保有していた場合:会社全体の評価額の90%が相続税の対象になり、高額な税金が発生するリスクがあります。
- 親が10%保有している場合:相続対象となる株式が10%分で済むため、課税対象となる評価額を90%削減できます。
2. 生前に計画的な事業承継を完結できる
残り10%の株式についても、親の生前に会社へ売却(自社株買い)したり、贈与税の非課税枠や事業承継税制を活用したりすることで、最終的な相続税の負担をゼロに近づけることが可能です。
この手法は合法?税務調査で否認されないための4つの注意点
この節税スキーム自体は完全に合法であり、多くのオーナー企業や事業承継で活用されている正当な節税手法です。
ただし、形式だけで実態が伴っていない場合や、手続きを間違えた場合は税務調査で否認され、追徴課税(ペナルティ)や法律違反になるリスクがあります。以下の4点を確実にクリアすることが必須です。
1. 会社法上の「分配可能額(財源規制)」を守る
会社が親から自社株を買い取る際、直近決算の「分配可能額(利益剰余金など)」の範囲内でしか買取りできません。財源規制を超えた買取りは会社法違反(無効な取引)となります。
2. 適正な「株価算定」を実施する
非上場株式の売却価格は任意で決められません。税法上の評価方法に基づいた適正価格で取引しない場合、過大な課税が発生します。
- 安すぎる価格:親から会社(または残りの株主)への贈与とみなされ、贈与税・受贈益課税が発生。
- 高すぎる価格:会社から親への過大な利益供与とみなされ、みなし配当や寄附金認定などで高額課税。
3. 同族会社の行為計算の否認(法人税法第132条)に注意する
「単に税金を逃れるためだけの不自然・不合理な取引」と税務署に判断された場合、税務署長の権限で取引そのものが否定され、通常の取引として再計算・追徴課税されるおそれがあります。
4. 実質的な資金移動と手続きを行う
株式の譲渡承認、株主総会の決議、実際の代金決済(資金の移動)など、法的なステップを踏んだ証拠(議事録や契約書)を完璧に残しておく必要があります。
まとめ:正しく実行すれば最強の事業承継スキーム
非上場企業における「親10%保有・会社90%自己株式・息子が経営権独占」の仕組みは、合法的に節税と経営権の安定を両立できる非常に優れたスキームです。
しかし、実行にあたっては「会社法」「税法(株価算定)」「実務上の書類作成」を正確に行う必要があるため、必ず事業承継や同族会社税務に詳しい税理士や弁護士などの専門家に相談して進めましょう。


コメント